Regime de caixa deixa de ser utilizado na apuração do Simples Nacional: entenda o que muda em 2027
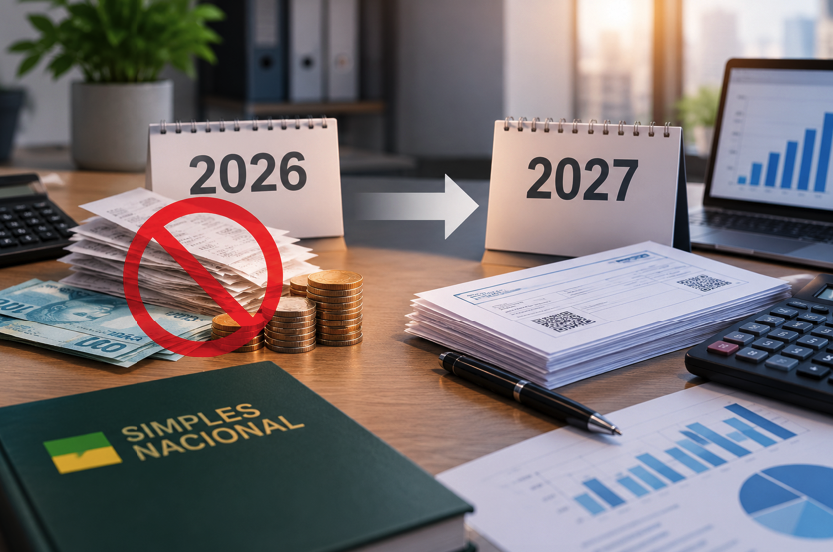
As empresas optantes pelo Simples Nacional precisarão se preparar para uma importante mudança na forma de calcular seus tributos. A partir de 1º de janeiro de 2027, o regime de caixa deixará de ser uma opção para a apuração mensal dos impostos, conforme as alterações promovidas pela Reforma Tributária do Consumo.
A mudança foi regulamentada pelo Comitê Gestor do Simples Nacional (CGSN) e estabelece que a base de cálculo mensal deverá considerar a receita bruta auferida, independentemente do momento em que o pagamento for efetivamente recebido.
O que é o regime de caixa no Simples Nacional?
O regime de caixa é uma modalidade de apuração em que os tributos são calculados considerando as receitas efetivamente recebidas pela empresa durante determinado período.
Por exemplo, uma empresa que presta um serviço em setembro, mas recebe o pagamento somente em outubro, pode considerar esse valor na apuração de outubro, desde que esteja regularmente enquadrada nessa modalidade.
Até o final de 2026, as microempresas e empresas de pequeno porte podem optar pelo regime de caixa ou pelo regime de competência para determinar a base de cálculo mensal do Simples Nacional.
Entretanto, mesmo quando utilizam o regime de caixa, o faturamento pelo regime de competência continua sendo considerado para verificar limites de receita e determinar as faixas de alíquotas aplicáveis.
O que muda a partir de janeiro de 2027?
Com a nova regulamentação, a possibilidade de escolher o regime de caixa para a apuração mensal será extinta.
A partir de 2027, as receitas decorrentes da venda de bens, direitos e prestação de serviços deverão ser reconhecidas conforme as novas regras de faturamento, geralmente vinculadas à emissão do documento fiscal.
Isso significa que uma empresa poderá precisar recolher os tributos sobre uma operação mesmo que o cliente ainda não tenha realizado o pagamento.
A alteração está relacionada à adequação do Simples Nacional à Reforma Tributária do Consumo e envolve mudanças na Resolução CGSN nº 140/2018, promovidas pela Resolução CGSN nº 190/2026.
Como essa mudança pode afetar as empresas?
O principal impacto está relacionado ao fluxo de caixa.
Empresas que trabalham com vendas a prazo, contratos parcelados ou prestação de serviços com pagamento posterior poderão enfrentar um intervalo maior entre o recolhimento dos impostos e o recebimento dos valores dos clientes.
Imagine uma empresa que emite notas fiscais no valor de R$ 50 mil em determinado mês, mas recebe apenas R$ 30 mil nesse período.
Pelo regime de caixa, a apuração mensal poderia considerar os valores efetivamente recebidos, observadas as regras aplicáveis. Com a mudança, a base de cálculo passará a considerar o faturamento reconhecido no período.
Assim, a empresa precisará organizar seus recursos para cumprir as obrigações tributárias mesmo quando parte das vendas ainda estiver pendente de pagamento.
Como se preparar para as novas regras?
A mudança exige atenção principalmente das empresas que utilizam atualmente o regime de caixa.
Algumas medidas podem ajudar na adaptação:
-
Revisar os prazos de recebimento oferecidos aos clientes;
-
Organizar o controle de contas a receber;
-
Planejar reservas financeiras para o pagamento dos tributos;
-
Avaliar os impactos das vendas parceladas no capital de giro;
-
Manter os registros de faturamento e recebimento atualizados;
-
Buscar orientação contábil para adequar os procedimentos de apuração.
Também será importante avaliar o tratamento das receitas pendentes na transição entre os regimes, evitando inconsistências na apuração dos tributos.
A importância do planejamento contábil para 2027
O fim da opção pelo regime de caixa representa uma mudança significativa para empresas que dependem de recebimentos parcelados ou possuem prazos comerciais mais longos.
Embora a alteração não signifique, por si só, um aumento das alíquotas do Simples Nacional, ela modifica o momento em que determinadas receitas entram na base de cálculo dos tributos, podendo gerar impactos financeiros.
Por isso, antecipar o planejamento e compreender as novas regras será fundamental para manter a organização financeira e o cumprimento das obrigações fiscais.
Sua empresa está preparada para as mudanças do Simples Nacional em 2027?
Conte com o apoio de uma contabilidade especializada para avaliar os impactos da Reforma Tributária, organizar seus processos e preparar sua empresa para as novas exigências.