Reforma Tributária e Simples Nacional: vale a pena recolher IBS e CBS fora do DAS
A Reforma Tributária trouxe uma das maiores mudanças já vistas no sistema de tributação brasileiro. Entre as novidades que mais despertam dúvidas entre empresários está a possibilidade de empresas optantes pelo Simples Nacional recolherem o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) fora da guia única do DAS.
Na prática, essa escolha pode impactar diretamente a carga tributária, a competitividade da empresa, o relacionamento com clientes e até mesmo as oportunidades de crescimento no mercado B2B. Porém, a resposta para a pergunta “vale a pena optar por esse modelo?” depende de diversos fatores e não existe uma solução única para todas as empresas.
Neste artigo, a Schaeffmacher Contabilidade explica como funciona essa nova possibilidade, quais empresas podem se beneficiar e quais pontos devem ser analisados antes de tomar qualquer decisão.
O que muda para o Simples Nacional com a Reforma Tributária?
O Simples Nacional continuará existindo mesmo após a implementação da Reforma Tributária. O regime permanece sendo uma importante política de incentivo às micro e pequenas empresas, mantendo a simplificação do recolhimento de diversos tributos por meio de uma única guia.
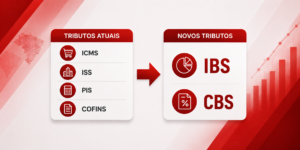
A principal mudança está na criação do IBS e da CBS, tributos que substituirão gradualmente impostos como ICMS, ISS, PIS e Cofins durante o período de transição previsto pela legislação. A regulamentação também passou a permitir que empresas enquadradas no Simples Nacional escolham como esses novos tributos serão recolhidos.
Essa possibilidade cria dois caminhos distintos para o empresário:
- manter IBS e CBS dentro do Documento de Arrecadação do Simples Nacional (DAS);
- ou recolher esses dois tributos separadamente, permanecendo no Simples apenas para os demais impostos.
Essa segunda alternativa passou a ser conhecida no mercado como modelo híbrido do Simples Nacional e representa uma importante mudança na estratégia tributária das empresas.
O que são IBS e CBS?
Antes de avaliar qual opção faz mais sentido, é importante entender o papel desses novos tributos.
O IBS (Imposto sobre Bens e Serviços) substituirá tributos estaduais e municipais relacionados ao consumo, como ICMS e ISS.
Já a CBS (Contribuição sobre Bens e Serviços) assumirá a função atualmente exercida pelo PIS e pela Cofins, unificando a tributação federal sobre o consumo.
Os dois tributos fazem parte do novo modelo de IVA (Imposto sobre Valor Agregado) adotado pela Reforma Tributária. Um dos seus principais objetivos é simplificar a tributação brasileira, reduzir a cumulatividade de impostos e ampliar o aproveitamento de créditos tributários ao longo da cadeia produtiva.
Como funciona o recolhimento do IBS e CBS dentro do Simples Nacional?
Para muitas empresas, praticamente nada muda.
Ao permanecer no modelo tradicional, o empresário continuará realizando o pagamento de praticamente todos os tributos por meio do DAS, preservando a simplicidade operacional que tornou o Simples Nacional o regime tributário mais utilizado pelas pequenas empresas brasileiras.
Entre as principais vantagens desse formato estão:
- menor burocracia fiscal;
- apuração simplificada;
- menos obrigações acessórias;
- menor necessidade de controles específicos para IBS e CBS;
- redução da complexidade operacional.
Esse modelo costuma ser especialmente interessante para empresas que vendem diretamente ao consumidor final (modelo B2C), onde o aproveitamento de créditos tributários pelo cliente normalmente não influencia a decisão de compra.
Quando surge a opção de recolher IBS e CBS por fora?
É justamente aqui que começa a principal mudança trazida pela Reforma Tributária.
A legislação passou a permitir que empresas do Simples Nacional escolham recolher IBS e CBS de forma separada do DAS, seguindo as regras aplicáveis aos demais contribuintes desses tributos.
Isso significa que a empresa continua enquadrada no Simples Nacional para os demais impostos, mas passa a calcular IBS e CBS em separado, utilizando regras próprias de apuração.
Embora isso aumente a complexidade fiscal e exija controles contábeis mais detalhados, essa modalidade pode oferecer uma vantagem importante em determinadas operações comerciais: a geração de créditos tributários mais amplos para empresas clientes.
É justamente esse aspecto que faz com que muitas empresas B2B estejam reavaliando seu planejamento tributário diante das mudanças trazidas pela Reforma Tributária.
Afinal, vale a pena recolher IBS e CBS por fora do Simples Nacional?
A resposta é: depende do perfil da empresa e do mercado em que ela atua.
Embora a possibilidade de recolher IBS e CBS fora do DAS possa representar uma vantagem competitiva para alguns negócios, essa decisão precisa ser baseada em uma análise tributária detalhada. Escolher o modelo apenas porque ele permite gerar créditos fiscais pode resultar em aumento da carga tributária ou em uma operação mais complexa do que o necessário.
Por isso, antes de optar pelo chamado modelo híbrido do Simples Nacional, é fundamental avaliar fatores como segmento de atuação, tipo de cliente, faturamento, margem de lucro, estrutura de custos e projeção de crescimento da empresa.
Empresas que vendem para outras empresas podem ser beneficiadas
Um dos principais motivos que levam empresários a considerar o recolhimento separado do IBS e da CBS é a possibilidade de oferecer maior aproveitamento de créditos tributários aos seus clientes.
Na prática, empresas que compram produtos ou contratam serviços costumam analisar não apenas o preço, mas também o impacto tributário daquela operação. Quando existe a possibilidade de aproveitar créditos fiscais, o custo efetivo da compra pode diminuir, tornando determinado fornecedor mais competitivo.
Isso faz com que empresas que atuam no mercado B2B (Business to Business), especialmente fornecedores da indústria, distribuidores, atacadistas, empresas de tecnologia, prestadores de serviços especializados e fabricantes, tenham um motivo adicional para avaliar essa modalidade.
Dependendo da operação, um cliente pode preferir negociar com um fornecedor que permita maior aproveitamento de créditos do que com outro que mantenha toda a tributação concentrada no DAS.
Essa mudança pode influenciar diretamente negociações comerciais e processos de contratação nos próximos anos.
Empresas que vendem ao consumidor final talvez não tenham o mesmo benefício
Por outro lado, empresas que comercializam produtos ou serviços diretamente para pessoas físicas normalmente possuem uma realidade diferente.
Quando o cliente é o consumidor final, não existe aproveitamento de créditos tributários como ocorre nas operações entre empresas. Nesses casos, fatores como preço, atendimento, qualidade e experiência do cliente costumam ter um peso muito maior na decisão de compra.
É justamente por isso que muitos especialistas entendem que empresas de varejo, alimentação, salões de beleza, clínicas, academias, lojas, restaurantes e diversos prestadores de serviços locais podem continuar encontrando no modelo tradicional do Simples Nacional a alternativa mais eficiente.
Além da menor burocracia, permanecer com IBS e CBS dentro do DAS tende a simplificar a rotina administrativa e reduzir custos operacionais relacionados ao cumprimento das obrigações fiscais.
A decisão não deve ser baseada apenas na carga tributária
Um erro comum é imaginar que pagar menos imposto deve ser o único objetivo do planejamento tributário.
Na realidade, uma decisão tributária envolve diversos fatores estratégicos.
Entre eles estão:
- competitividade perante os concorrentes;
- relacionamento com clientes;
- facilidade operacional;
- custos administrativos;
- necessidade de controles internos;
- fluxo de caixa;
- planejamento financeiro;
- capacidade de crescimento da empresa.
Em alguns casos, pagar um pouco mais de tributos pode gerar vantagens comerciais capazes de aumentar o faturamento da empresa. Em outros, aumentar a complexidade fiscal sem necessidade pode reduzir a eficiência operacional.
Por isso, a análise deve considerar o impacto no negócio como um todo, e não apenas o percentual de imposto.
O planejamento tributário passa a ser ainda mais importante
Com a Reforma Tributária, o planejamento tributário deixa de ser uma ferramenta utilizada apenas por grandes empresas.
Micro e pequenas empresas também precisarão avaliar constantemente se o modelo escolhido continua sendo o mais vantajoso para sua realidade.
Essa análise não deve ocorrer apenas uma vez.
Conforme a empresa cresce, conquista novos clientes, muda seu segmento ou amplia sua atuação para outros mercados, o cenário tributário também pode mudar.
Uma empresa que hoje vende apenas para consumidores finais pode, daqui a alguns anos, atender grandes indústrias ou órgãos públicos, tornando necessária uma revisão completa da estratégia tributária.
Da mesma forma, empresas que atualmente atuam no mercado B2B podem descobrir, após uma análise financeira detalhada, que permanecer no modelo tradicional do Simples ainda oferece o melhor custo-benefício.
Por isso, acompanhar essas mudanças ao lado de uma contabilidade consultiva faz toda a diferença para evitar decisões precipitadas e aproveitar as oportunidades criadas pela nova legislação.
Como escolher a melhor opção para sua empresa?
A possibilidade de recolher IBS e CBS fora do Simples Nacional amplia as alternativas disponíveis para as empresas, mas também aumenta a responsabilidade na tomada de decisão.
Não existe uma resposta que sirva para todos os negócios. A escolha ideal dependerá de fatores como:
- Segmento de atuação da empresa;
- Perfil dos clientes (B2B ou B2C);
- Volume de faturamento;
- Margem de lucro;
- Estrutura de custos;
- Possibilidade de aproveitamento de créditos tributários;
- Perspectiva de crescimento da empresa;
- Impacto financeiro da mudança no curto e longo prazo.
Por isso, antes de optar pelo recolhimento separado dos novos tributos, é recomendável realizar simulações comparando os dois modelos. Essa análise permite identificar qual alternativa proporciona maior economia e competitividade sem comprometer a segurança fiscal do negócio.
O papel da contabilidade consultiva na Reforma Tributária
A Reforma Tributária trouxe mudanças que vão muito além da substituição de impostos. Ela exige uma postura mais estratégica por parte das empresas e transforma a contabilidade em uma importante aliada na tomada de decisões.
Mais do que calcular tributos e entregar obrigações acessórias, uma contabilidade consultiva acompanha a realidade da empresa, realiza estudos tributários, identifica oportunidades de economia e orienta o empresário sobre os impactos das novas regras.
Cada empresa possui características próprias. Enquanto algumas poderão obter vantagens competitivas recolhendo IBS e CBS fora do DAS, outras encontrarão melhores resultados permanecendo no modelo tradicional do Simples Nacional.
Tomar essa decisão sem uma análise técnica pode gerar aumento da carga tributária, perda de competitividade ou custos administrativos desnecessários.
Conclusão
A Reforma Tributária inaugura um novo momento para as micro e pequenas empresas brasileiras. A possibilidade de recolher IBS e CBS fora do Simples Nacional cria oportunidades interessantes, principalmente para empresas que negociam com outras empresas e que podem se beneficiar do sistema de créditos tributários.
Por outro lado, essa alternativa não representa vantagem para todos os negócios. Em muitos casos, manter o recolhimento dos tributos dentro do DAS continuará sendo a opção mais simples, segura e economicamente eficiente.
O mais importante é compreender que a decisão deve ser baseada em números, projeções e planejamento tributário, e não apenas em informações genéricas.
Empresas que analisarem seu cenário com antecedência estarão mais preparadas para enfrentar a transição da Reforma Tributária e aproveitar as oportunidades criadas pelo novo sistema.
Na Schaeffmacher Contabilidade, acreditamos que uma boa gestão empresarial começa com informação de qualidade e decisões baseadas em dados. Se sua empresa deseja entender como a Reforma Tributária pode impactar seus resultados, contar com uma contabilidade consultiva é o primeiro passo para crescer com segurança.
Perguntas Frequentes (FAQ)
O Simples Nacional vai acabar com a Reforma Tributária?
Não. O Simples Nacional foi mantido pela Reforma Tributária. O que muda é a possibilidade de optar pelo recolhimento do IBS e da CBS fora da guia única do DAS em determinadas situações.
O que são IBS e CBS?
O IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) são os novos tributos criados pela Reforma Tributária para substituir diversos impostos sobre o consumo, simplificando o sistema tributário brasileiro.
Vale a pena recolher IBS e CBS por fora do Simples Nacional?
Depende. Empresas que atuam no mercado B2B podem encontrar vantagens competitivas relacionadas ao aproveitamento de créditos tributários. Já empresas que vendem diretamente ao consumidor final, em muitos casos, tendem a continuar obtendo melhores resultados permanecendo no modelo tradicional do Simples.
Quem pode optar pelo recolhimento separado do IBS e da CBS?
Empresas optantes pelo Simples Nacional poderão avaliar essa possibilidade conforme as regras previstas na legislação da Reforma Tributária e sua regulamentação.
Como saber qual opção é mais vantajosa?
A melhor forma é realizar um planejamento tributário com simulações financeiras. Dessa maneira é possível comparar os impactos de cada modelo antes de tomar qualquer decisão.
A Reforma Tributária aumenta a importância da contabilidade?
Sim. As novas regras tornam o planejamento tributário ainda mais relevante, exigindo análises constantes para identificar oportunidades de economia, reduzir riscos fiscais e apoiar decisões estratégicas.